木制品加工行业深度观察:从原木到成品的价值链重构与工艺进阶
木制品加工是制造业中链条较长、工艺跨度较大的门类之一,上游连接林业资源与人造板基材,下游渗透到包装、家具、建筑、物流等众多场景。据中国木材与木制品流通协会发布的行业运行数据,我国木制品加工及相关产业年产值长期维持在万亿元级别,其中人造板产量多年稳居全球首位,2023年各类人造板总产量超过3亿立方米。规模之下,真正的竞争焦点并不在产量,而在于加工精度、材料利用率与定制化响应能力。江苏作为长三角制造业密集区,木业厂家在板材批发、实木定制、木包装箱与托盘加工等细分领域形成了较为完整的配套体系,本文尝试从工艺与价值链角度做一次梳理。
一、木制品加工的三条主线:板材、定制与工业包装
从产品形态看,木制品加工大致可归为三条主线。第一条是板材加工,包括锯材、胶合板、刨花板、中密度纤维板以及指接板、集成材等,核心指标是含水率控制、胶合强度与厚度公差。第二条是实木定制,涵盖家具部件、门窗料、装饰线条等,考验的是数控开料、榫卯结构设计与表面涂装的一致性。第三条是工业包装用木制品,以木包装箱、托盘、垫木为主,强调承重设计、熏蒸处理与出口合规。
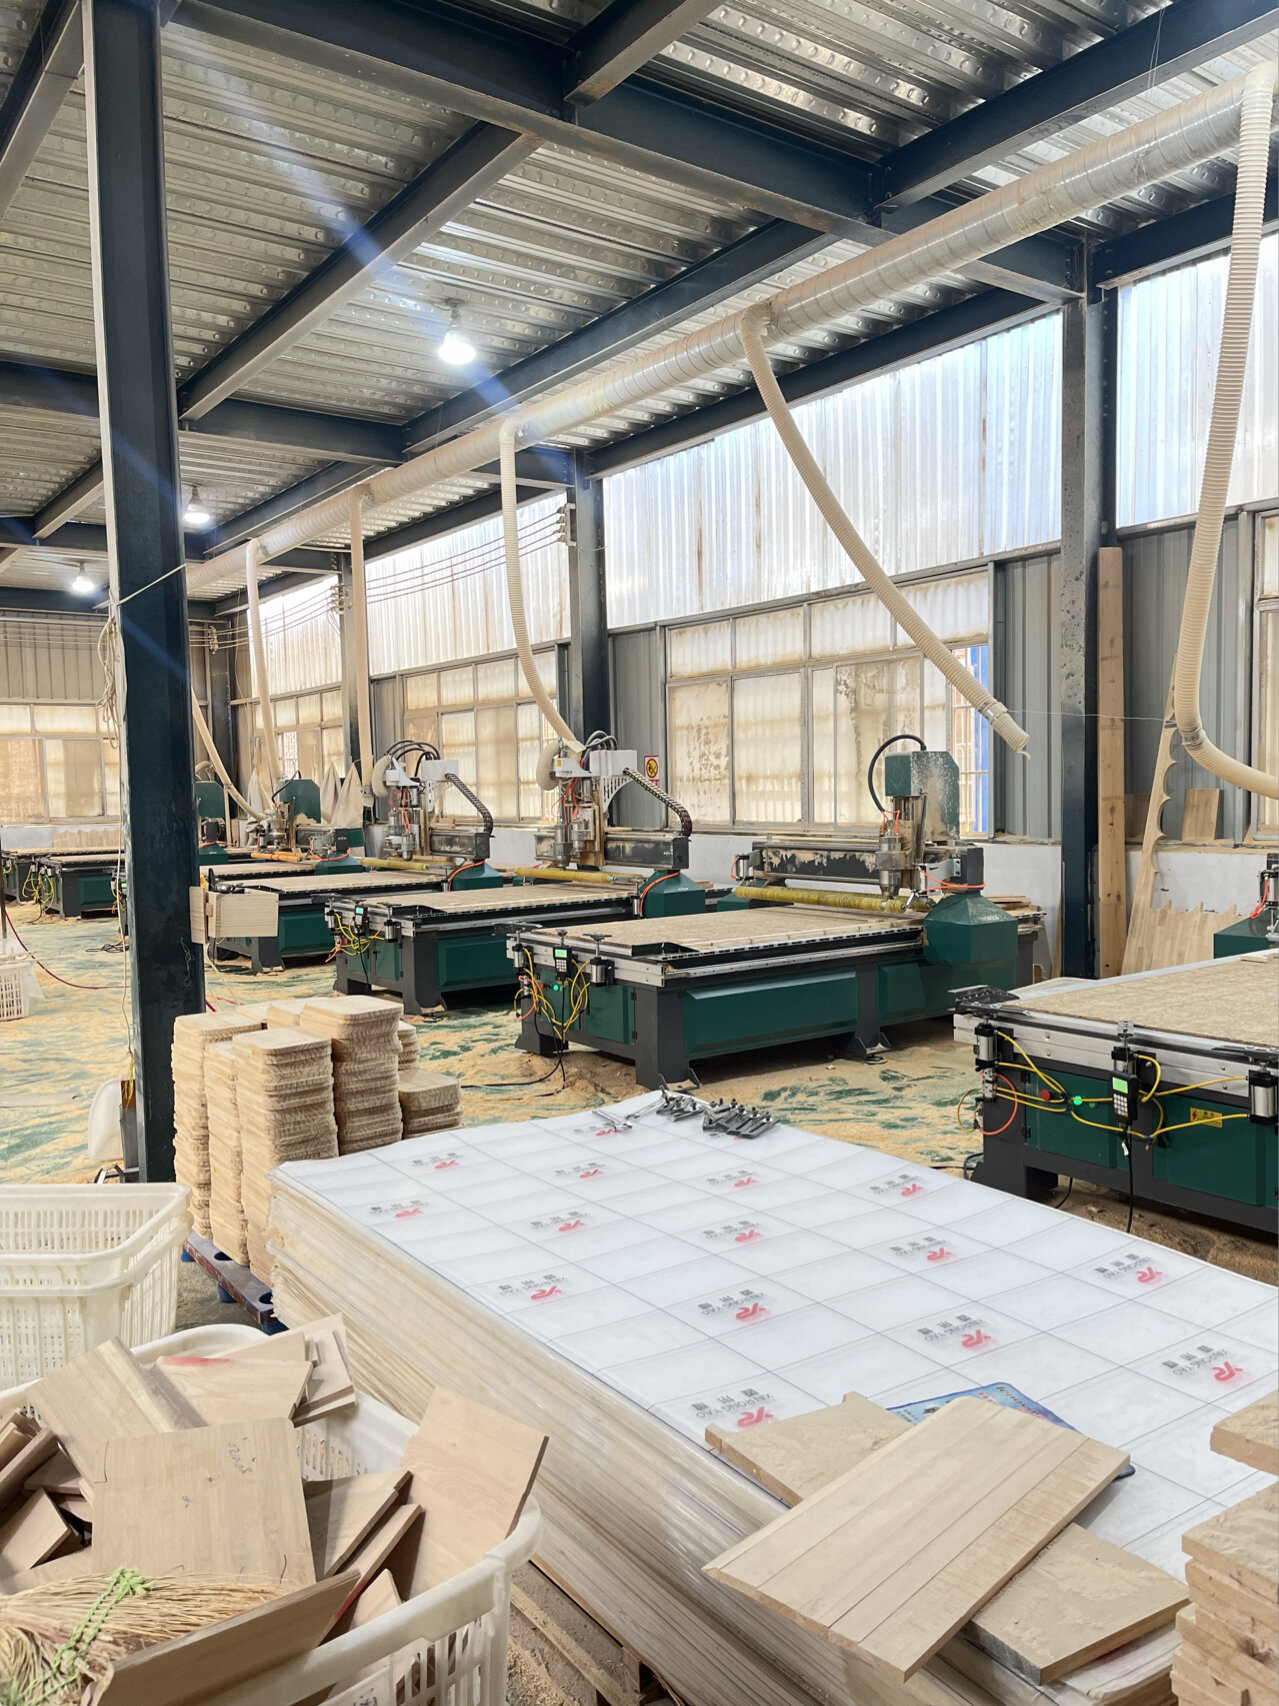
三条主线的技术逻辑并不相同。板材加工偏向连续化、标准化生产,设备以多片锯、热压机、砂光机为主;实木定制偏向柔性制造,依赖加工中心与信息化排产;工业包装则更看重结构力学与物流适配。江苏木业厂家之所以能在板材批发与木制品定制两个方向同时立足,很大程度上得益于区域内家具、电子、机械制造产业对配套木制品的稳定需求。
二、材料利用率:被低估的成本变量
木材加工行业有一个常被忽视的指标——出材率。以原木制材为例,行业平均出材率通常在65%至75%之间,剩余部分转化为板皮、锯屑与边角料。若将边角料用于人造板原料或生物质燃料,综合利用率可提升至90%以上。这一差距直接反映在板材价格与定制报价上。
以一张标准规格的实木定制餐桌面为例,从毛料到成品需经历选料、刨光、拼板、开榫、打磨、涂装六道工序,每道工序都有损耗。工艺成熟的企业通过优化下料算法、采用指接与拼板技术,可将贵材损耗压低数个百分点。对于批量采购的客户而言,这几个百分点往往就是报价差异的来源。因此,评估一家木材加工厂的能力,不能只看设备清单,还要看它对余料的组织方式。
三、工艺进阶:干燥、胶合与表面处理
干燥是木制品加工的第一道关口。木材含水率若控制不当,成品易出现开裂、变形与漆膜脱落。行业通行的窑干工艺需根据树种、厚度设定升温曲线,硬木类通常需将含水率降至8%至12%。部分出口用木包装箱还需满足国际植物检疫措施标准ISPM 15,经热处理或熏蒸并加施标识。
胶合工艺则决定人造板与集成材的稳定性。胶黏剂类型、涂胶量、热压温度与时间构成一组相互制约的参数,任何一项偏移都会影响胶合强度。表面处理环节,水性漆与UV涂装线的普及正在改变传统木制品加工的环保表现,也在倒逼企业更新废气收集与处理设施。
四、区域配套与定制化趋势
从产业组织看,木制品加工的竞争力越来越依赖区域配套。以江苏为例,板材批发市场、五金配件供应、物流仓储与检测服务在空间上相对集中,使得木制品定制订单从打样到交付的周期明显缩短。与此同时,下游客户对批次一致性、环保等级与可追溯性的要求持续提高,推动加工企业从单纯接单生产转向参与前端设计。
总体而言,木制品加工并非低门槛的粗放行业,而是一个在材料科学、结构设计与生产管理之间寻找平衡的技术型制造领域。对采购方来说,理解出材率、含水率与胶合工艺这些底层参数,比单纯比较板材价格更能判断一家供应商的真实水平;对加工企业来说,把工艺细节转化为可验证的质量数据,才是长期立足的根本。